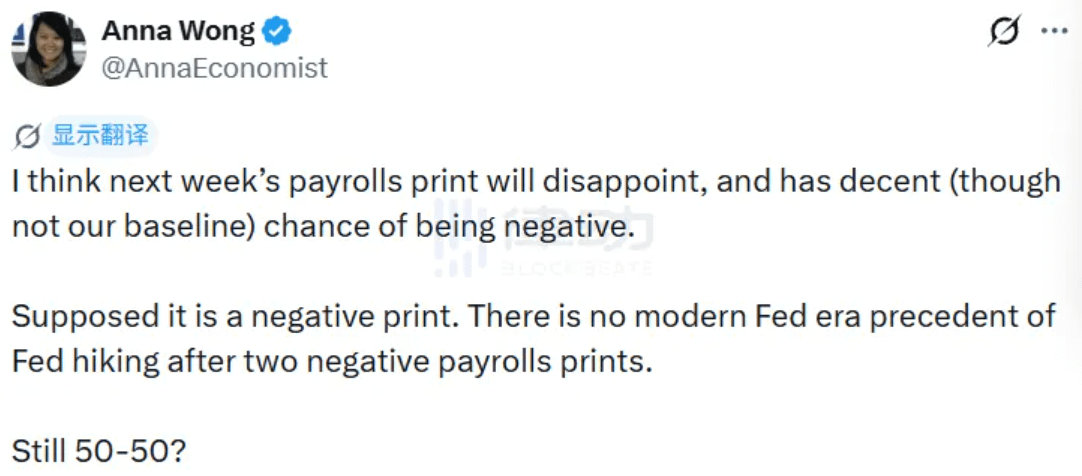
Die Bloomberg-Ökonomin Anna Wong weist darauf hin, dass der Bericht über die Non-Farm-Löhne in der nächsten Woche schwächer als erwartet ausfallen könnte, möglicherweise sogar ein negatives Lohnwachstum zeigen könnte. Sie betont, dass es in der modernen Geschichte keinen Präzedenzfall für eine Zinserhöhung der Federal Reserve nach zwei aufeinanderfolgenden negativen Lohnmeldungen gibt.
Das Argument steht in direktem Gegensatz zu den Äußerungen von Vorsitzendem Kevin Warsh in Jackson Hole, der den Arbeitsmarkt als im Einklang mit Vollbeschäftigung beschrieb und auf eine Arbeitslosenquote von 4,1 % und vierwöchige durchschnittliche Arbeitslosenanträge hinwies, die sich in der Nähe von jahrzehntelangen Tiefstständen befinden.
Warsh weigerte sich, sich auf einen politischen Kurs festzulegen, und bestand darauf, dass er von Disziplin und nicht von einer festen Entscheidung oder einer formalen Reaktionsfunktion geleitet wird.
Die Marktreaktion spiegelte den datengestützten Wandel wider: Die Wahrscheinlichkeit einer Zinserhöhung im September stieg, wobei CME FedWatch ungefähr 42 % Wahrscheinlichkeit im Vergleich zu etwa 35 % zuvor zeigte; einige intraday-Messungen zeigten einen Sprung von etwa 30 % auf fast 50 %.
Die Neubewertung wurde mehr durch Inflationssignale und finanzielle Bedingungen als durch die Löhne getrieben. Der Preisindex für persönliche Konsumausgaben liegt bei 3,7 % auf Jahresbasis, während das Tempo über sechs Monate bei etwa 4,1 % liegt. Warsh argumentierte, dass weichere jüngste Werte nicht beweisen, dass sich der zugrunde liegende Trend erheblich verbessert hat, und er stellte in Frage, ob die finanziellen Bedingungen tatsächlich restriktiv sind.
Wong fügt eine ausgleichende Variable hinzu: Ein negativer Lohnwert vor dem Treffen im September würde hawkishe Inflationssorgen gegen ein Beschäftigungssignal stellen, das keinen historischen Präzedenzfall für eine Zinserhöhung hat. In diesem Szenario würde die Entscheidung mehr von den Daten zwischen den Sitzungen abhängen als von der zukünftigen Orientierung.
In den Krypto- und breiteren Märkten fiel Bitcoin nach Warshs Äußerungen auf etwa 78.700, nachdem es im Laufe der Woche um etwa 9 % gestiegen war, als sich die Zinserhöhungserwartungen verschoben. Der Rückgang kam zusammen mit weicheren Renditen am langen Ende und einem schwächeren Dollar, unterstützt durch breitere Treasury- und Rohstoffdynamiken, einschließlich Brent-Rohöl, das unter 90 $ gehandelt wurde, im Zuge eines Abkommens, das die Straße von Hormuz betrifft. Spot Bitcoin-ETFs verzeichneten ebenfalls erhebliche Zuflüsse, mit etwa 2,8 Milliarden Dollar, die über acht aufeinanderfolgende Sitzungen eingingen.
On-Chain-Daten von Glassnode zeigen, dass etwa 8 % des Bitcoin-Angebots zwischen 80.000 und 82.000 liegen, und der 50-Wochen-Durchschnitt liegt bei etwa 81.081, was die Frage aufwirft, ob die Spotnachfrage das kurzfristige Überangebot absorbieren könnte oder ob der ETF-Momentum zuerst umkehren könnte.
Die übergreifende Erkenntnis ist, dass ein schwacher Lohnwert einen niedrigeren Renditehintergrund verstärken könnte, während ein starker Lohnwert in Verbindung mit anhaltender Inflation die hawkische Haltung aufrechterhalten würde, die in Warshs Kommentaren und der Marktneubewertung zum Ausdruck kommt.