


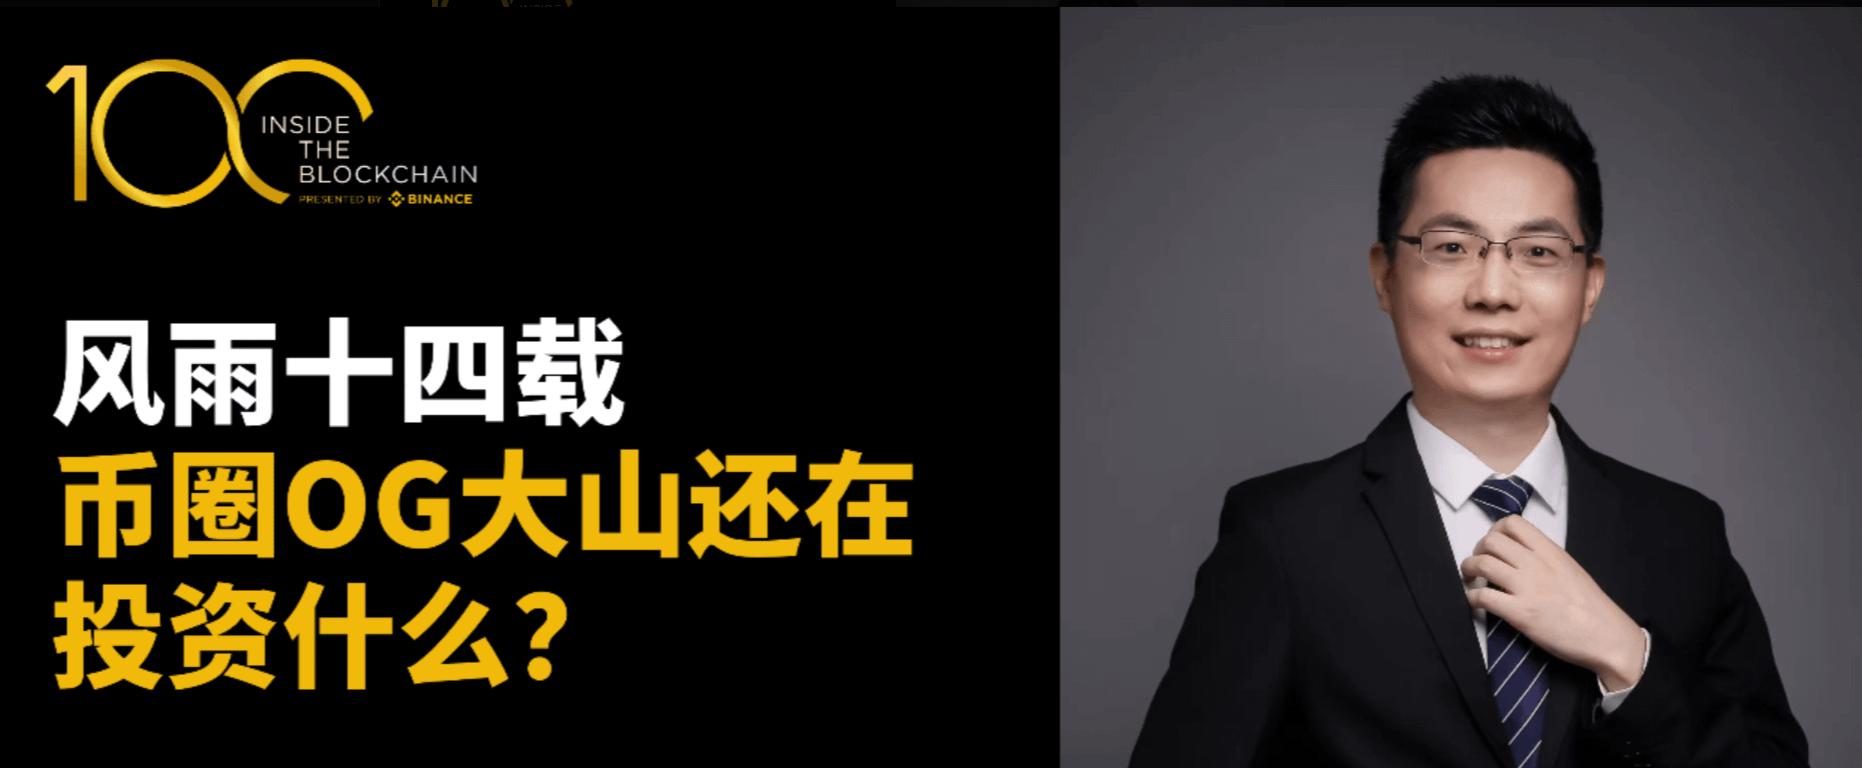
דא שאן מ-Waterdrop Capital: שוק הבול של אלטקוין עשוי להסתיים; ביטקוין מכוון ל-$200K–$300K
שותף ב-Waterdrop Capital דא שאן טען בפודקאסט Blockchain 100 של Binance Square כי העליות הרחבות במחירי האלטקוין שנראו בשווקי בול קודמים עשויות להיות מאחורינו, גם כאשר הוא מצפה שביטקוין ייכנס למחזור עלייה נוסף שיכול לדחוף אותו לעבר $200,000–$300,000 או יותר.
הוא עקב אחרי דרכו מהקמת מכונות כרייה במהלך לימודי הדוקטורט שלו ב-2013, לעזיבת Huawei HiSilicon ב-2017 כדי להקים את Waterdrop Capital, והשקיע ביותר מ-200 פרויקטים; ב-2025 הוא הפך ליו"ר חברת ה-AI Good Vision AI.
בטווח הקצר, הוא אופטימי לגבי הביצועים של ספטמבר ואוקטובר, אך מתכנן להדק את בקרות הסיכון לאחר אמצע אוקטובר כאשר הבחירות האמצעיות בארה"ב מתקרבות, מוכן למשוך אחורה עם הסימן הראשון לבעיה.
הגישה שלו היא סימטרית ולא כיוונית: תוצאות טובות בבחירות האמצעיות עבור המכהן עשויות להפחית את הצורך בחשיפה לקריפטו, בעוד תוצאות לא טובות עשויות להניע צעדים במדיניות קריפטו שיפגעו בשוק. הוא מתייחס לכך כרעש לטווח הקצר וטוען ששני הצדדים מתקרבים למדיניות קריפטו. במחזור של ארבע שנים, ששת החודשים הנוכחיים וחצי השנה הראשונה של השנה הבאה צפויים להיות בשלב דובי, מה שתומך באופטימיות שלו לטווח הארוך.
דא שאן גם שיתף הפסדים אישיים, וציין שהוא קנה קרוב ל-$80,000, ראה את המחיר יורד ל-$70,000 ואז ל-$60,000 לפני שהגיע לתחתית, ומאז ראה התאוששות לעבר $80,000 עם החזקות ה-BTC שלו במחזור הזה גבוהות מאלה במחזור הקודם.
לגבי שכבות 2 של ביטקוין, הוא הציע הערכה בוטה: הוא לא ראה את L2s כחשובות במיוחד, אך קידם אותן כדי להתמודד עם האקוסיסטם הצפוף של L2 של את'ריום. הוא ציין כי פרויקטי L2 של ביטקוין מונים כעשרה, לעומת מאות באת'ריום, כאשר רובם נעלמים. הישרדות כוללת את River, Lorenzo, Particle, Merlin ו-B², רבים מהם כבר רשומים ב-Binance. נכסים אלה תמכו ב-NAV של הקרן האחרונה של Waterdrop, אך הוא הזהיר כי הפרויקטים חייבים לשרוד את השוק הדובי ולבנות יתרונות תחרותיים אמיתיים ככל שמכסת השוק של ביטקוין עולה.
על רישום מייסדים במקום הנפקת אסימונים, דא שאן טוען כי פרויקטים באיכות גבוהה צריכים לשאוף לרישום מניות כי התשואה גדולה יותר, למרות שהרישום קשה יותר בשל דרישות רגולטוריות מחמירות יותר. החשיפה של נאסד"ק לקריפטו מוגבלת, והנפקת אסימונים משמעותה תחרות עם אלפי אסימונים. ההנחיה שלו למייסדים היא לבנות הכנסות אמיתיות ולקוחות, תוך הכרה שלנאסד"ק יש ספים מחמירים להכנסות ולגודל ושהחברות הקריפטו מתקשות ברישומים בשוק A או בהונג קונג. הוא אומר שהוא שיכנע מספר צוותים לפנות, עם לפחות חמישה חברות בתיק של Waterdrop בתור לרישומים על בסיס עסק אמיתי; Good Vision AI, שבה הוא יו"ר, מתקדמת לעבר רישום בנאסד"ק לאחר צמיחת הכנסות ולא השקת אסימון, והיא אמורה להירשם על Nasdaq.AI.
הוא מ framing את ה-AI והבלוקצ'יין כשני צדדים של אותו מטבע בכלכלה הדיגיטלית. Good Vision AI החלה עם פתרונות ניתוב אסימונים וכוח חישוב עבור עסקים, אך הוא מדגיש כי AI ובלוקצ'יין משלימים זה את זה ושזניחת אחד תוך כדי שבח השני היא טעות. הוא טוען כי מעבר של כורים ל-AI לא פוגע בתעשייה: המתמטיקה של השוק הדובי הראתה כי אסימוני AI באותו תחום יכולים להיות רווחיים יותר מביטקוין, מה שמניע את היכולת להשתנות, כאשר מפעילים חוזרים כאשר ביטקוין משיב מחירים גבוהים יותר. מוסדות מסורתיים ממשיכים לצבור בשקט דרך ירידות גם כן.
נתונים שהוזכרו בתמיכה כוללים חוזים של IREN בסך $2.8 מיליארד עם מיקרוסופט, Nvidia, Perplexity ו-Figure AI; השכרת Beacon Point של Hut 8 בסך $9.8 מיליארד; והעסקה של HIVE בסך $350 מיליון עבור שירותי GPU בענן שהעלתה את ההכנסות החוזרות השנתיות המוסכמות לכ-180 מיליון דולר.
דא שאן לא רואה בועת AI בהווה, אם כי הוא מזהיר שאחת עשויה להתפתח או שהשווקים עשויים להתמוטט. הוא מזהה שני טריגרים: גורמים מאקרו כמו הבחירות האמצעיות ופנייה של תחושות המנוגדות להנפקות ציבוריות של שחקני AI מרכזיים כמו Anthropic. ההנחיות האחרונות של Nvidia מדגישות את הביקוש הגובר ל-AI, עם הכנסות ברבעון השלישי המוערכות ב-$108 מיליארד לעומת $103.9 מיליארד הצפויות, בעוד שהמרווחים מראים לחצים מסוימים כאשר המרווח הגולמי מונחה כלפי מטה ל-74% מ-75% ברצף.
בקריפטו, הוא רואה בנכסים מוחשיים (RWAs) המוסדרים כאפשרות הגדולה ביותר ואומר ש-Waterdrop נמצאת בשיחות להשקיע בפרויקט RWA שמתכננת Binance. עבור קמעונאים מול מוסדות, הוא מציע שתי דרכים: להחזיק ביטקוין לטווח הארוך כדי להתנגד למניפולציה בשוק, ולרדוף אחרי הזדמנויות על גבי הבלוקצ'יין שנותנות לקמעונאים גישה דומה לזו של מוסדות. הוא מזהיר כי דינמיקות לפני הנפקות ציבוריות ורישומי קריפטו לעיתים רואות מחירים נסוגים לאחר הפתיחה, וכי אם מפעילים מסורתיים אליטיסטיים יכנסו לקריפטו, ההפסדים עשויים להיות אפילו גדולים יותר עבור משתתפי הקמעונאות.
הגישה שלו לגבי RWAs היא מעודנת: נכסים מוסדרים הוכפלו בערך לשלושה בערך ל-$29–$33 מיליארד בשנה, כאשר נכסים מוסדרים של אגרות חוב אמריקאיות בלבד מעל $13 מיליארד, אך רוב הנכסים המוסדרים הגדולים מציגים מעט פעילות העברה שבועית, ורק כעשירית מערך ה-RWA מופעלת באופן פעיל ב-DeFi, מה שמעיד על כך שהנפקות עשויות להקדים את השימוש.
בסופו של דבר, דא שאן מדגיש חשיבה לטווח ארוך ומיקוד עקרוני: סבלנות דרך מחזורים וגישה דיסציפלינרית לרדוף אחרי הזדמנויות שבהן אתה באמת מצטיין ונהנה, תוך הכרה שהאנרגיה היא מוגבלת ורדיפה אחרי כל מגמה מובילה להסחות דעת.